
投資で利益を得るためには、どの株式を買うか、いつ買うかといった判断が重要だと考える人も多いのではないでしょうか。
しかし、長期的な資産運用において、それらと同じくらい、あるいはそれ以上に重要とされているのが**「資産配分(アセットアロケーション)」**です。
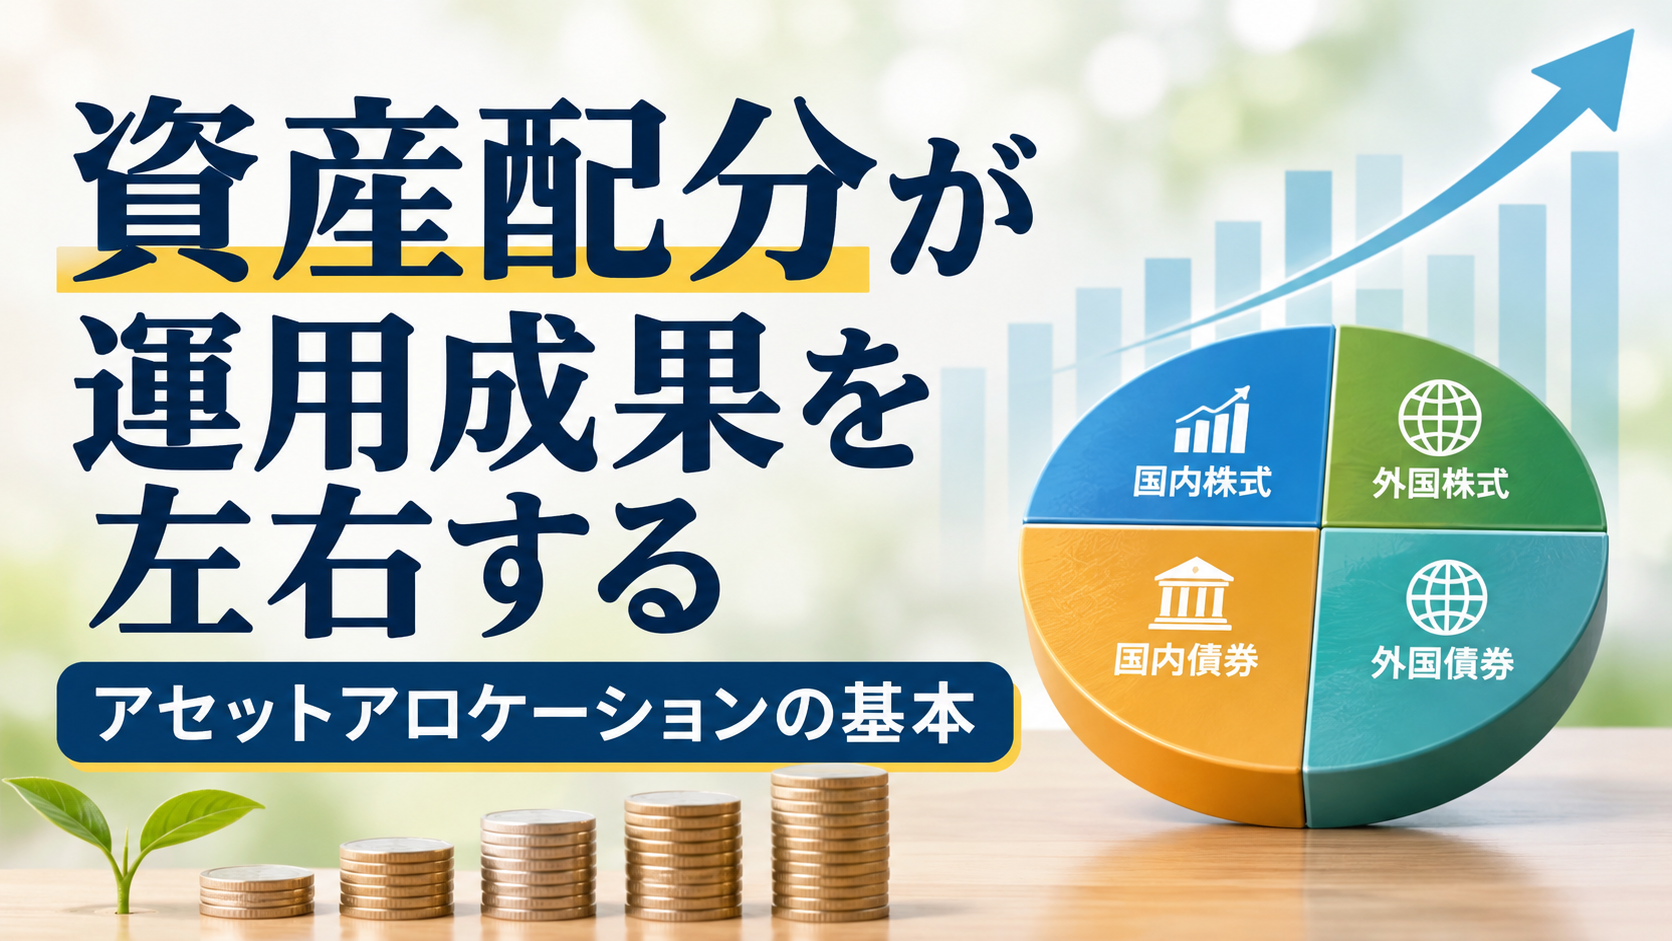
資産配分とは、投資資金を国内株式、外国株式、国内債券、外国債券など、異なる資産にどのような割合で振り分けるかを決めることです。
実は、投資の世界では「資産配分が運用成果の9割を決める」といわれることがあります。
なぜ、資産配分がそれほど重要なのでしょうか。
今回は、資産運用における資産配分の基本的な考え方と、自分に合った資産配分を考えるためのポイントについて解説します。
「資産配分が運用成果の9割を占める」とは?
資産配分の重要性を広く知らしめた人物の一人が、米国の投資家・資産運用研究者であるゲイリー・ブリンソン氏です。
ブリンソン氏らが1986年に発表した研究では、長期的な運用成果において、個別銘柄の選択や投資タイミングよりも、資産配分が重要な役割を果たすことが示されました。
この研究をきっかけに、「資産配分が運用成果の9割を決める」という考え方が広く知られるようになりました。
ただし、ここで注意したいのは、「資産配分が運用成果の9割を決める」という表現は、投資利益の90%が資産配分によって生まれるという意味ではないということです。
研究で示されたのは、主に運用成績の変動を説明するうえで、資産配分が大きな影響を持つという考え方です。
つまり、どの銘柄を選ぶかだけでなく、そもそもどのような資産を、どのくらいの割合で保有するかが、長期的な運用を考えるうえで重要になるということです。
GPIFも資産配分を重視している
資産配分の重要性は、個人投資家だけでなく、公的年金の運用にも当てはまります。
日本の公的年金の積立金を運用している年金積立金管理運用独立行政法人(GPIF)は、長期的な運用を行ううえで、基本となる資産構成割合を定めています。
GPIFでは、国内株式、外国株式、国内債券、外国債券の4つの資産を組み合わせ、それぞれの期待収益率やリスクなどを考慮したうえで、基本ポートフォリオを構築しています。
これは、特定の資産の値上がりに期待するのではなく、複数の資産を組み合わせることで、長期的に安定した運用成果を目指す考え方です。
公的年金のように、長期間にわたって資産を運用する場合、短期的な相場の変動に一喜一憂するのではなく、あらかじめ定めた資産配分を基本として運用することが重要になります。
なぜ資産を分散する必要があるのか?
資産配分を考えるうえで欠かせないのが、「リスクとリターン」の関係です。
投資におけるリターンとは、資産運用によって得られる収益のことです。
一方、リスクとは、一般的に価格の変動幅を意味します。
価格が大きく変動する資産は、高いリターンが期待できる一方で、大きな損失が発生する可能性もあります。
株式と債券の違い
例えば、株式と債券では、一般的に次のような特徴があります。
| 資産 | 期待できるリターン | 価格変動の大きさ |
|---|---|---|
| 株式 | 比較的高い | 大きい傾向 |
| 債券 | 比較的低い | 小さい傾向 |
株式は、企業の成長による株価の上昇や配当収入が期待できます。
しかし、景気の悪化や企業業績の低迷などによって、株価が大きく下落する可能性もあります。
一方、債券は、一般的に株式と比べて価格変動が穏やかな傾向があります。
そのため、株式と債券を組み合わせることで、株式市場が下落した際の影響を和らげられる可能性があります。
ただし、債券も金利変動や信用リスクなどによって価格が下落することがあり、必ずしも安全な資産というわけではありません。
分散投資によってリスクを抑える
資産を1つの種類に集中させた場合、その資産の価格が下落すると、運用資産全体に大きな影響が及びます。
例えば、投資資金100万円をすべて株式に投資した場合を考えてみましょう。
株式市場が30%下落すると、資産は70万円になります。
一方、株式50万円、債券50万円に分散投資していた場合、株式が30%下落しても、債券の価格が変わらなければ、資産全体の下落率は15%にとどまります。
【図解】集中投資と分散投資の違い
| 投資方法 | 株式の下落 | 運用資産の変化 |
|---|---|---|
| 株式100% | −30% | 100万円 → 70万円 |
| 株式50%・債券50% | −30% | 100万円 → 85万円 |
※債券の価格が変わらないと仮定した単純な計算例です。実際の運用では、株式と債券が同時に下落する可能性もあります。
このように、値動きの異なる資産を組み合わせることで、資産全体の価格変動を抑える効果が期待できます。
これが、分散投資の基本的な考え方です。
自分に合った資産配分を考えるポイント
では、実際に資産配分を考える際には、どのような点に注意すればよいのでしょうか。
重要なのは、自分がどれだけのリスクを受け入れられるかを把握することです。
リスク許容度とは?
リスク許容度とは、投資によって資産が減少した場合に、どの程度の損失まで受け入れられるかを示す考え方です。
例えば、100万円を投資した場合、次のような状況を想像してみてください。
- 10万円の含み損が発生しても、冷静に保有し続けられる。
- 30万円の含み損が発生すると、不安になって売却したくなる。
- 50万円の含み損が発生しても、長期的な成長を信じて保有し続けられる。
このように、同じ投資資金であっても、受け入れられる損失の大きさは人によって異なります。
また、リスク許容度は、単に精神的な強さだけで決まるものではありません。
年齢、収入、貯蓄額、家族構成、将来の支出予定など、さまざまな要素によって変わります。
例えば、近い将来に住宅購入や教育費などの大きな支出を予定している場合、資産の大幅な下落は避けたいと考えるかもしれません。
一方、長期間にわたって資産を運用でき、生活費とは別に十分な資金を確保できている場合には、比較的大きなリスクを受け入れられる可能性があります。
年齢に応じて資産配分を見直す
一般的には、若い世代ほど株式の割合を高め、年齢が上がるにつれて債券などの安定性を重視した資産の割合を高めるという考え方があります。
これは、若い世代ほど投資期間を長く確保できるため、短期的な価格変動から回復する時間を取りやすいと考えられるからです。
一方、退職が近づくにつれて、運用資産を生活費として取り崩す可能性が高まります。
そのため、資産の大幅な下落を避けることが、より重要になる場合があります。
ただし、年齢だけで資産配分を決める必要はありません。
将来の収入や支出、投資目的、リスクに対する考え方は人それぞれ異なります。
大切なのは、年齢にかかわらず、自分の状況に合った資産配分を考えることです。
資産配分は定期的に見直す
資産配分は、一度決めたら終わりではありません。
例えば、株式50%、債券50%の割合で投資を始めたとしても、株式市場が大きく上昇すると、株式の割合が60%や70%に高まることがあります。
このような状態では、当初想定していたよりも大きなリスクを取っている可能性があります。
そのため、定期的に資産配分を確認し、必要に応じて元の割合に戻すことが重要です。
このように、資産配分を当初の目標に近づけることを「リバランス」といいます。
また、結婚や住宅購入、子どもの誕生、退職など、ライフステージが変化した場合にも、資産配分を見直す必要があります。
まとめ:投資で重要なのは「何を買うか」だけではない
投資というと、株価が上昇する銘柄を見つけることや、最適な売買タイミングを判断することに注目しがちです。
しかし、長期的な資産運用では、どの資産に、どのくらいの割合で投資するかという資産配分が重要な役割を果たします。
今回のポイントを整理すると、次のとおりです。
- 資産配分とは、複数の資産に投資資金を振り分けること。
- 長期的な運用では、個別銘柄の選択や投資タイミングだけでなく、資産配分も重要になる。
- 株式と債券、国内資産と海外資産などを組み合わせることで、分散投資の効果が期待できる。
- 自分のリスク許容度や投資期間に応じて、適切な資産配分を考える。
- 資産配分は定期的に確認し、必要に応じてリバランスを行う。
資産運用で大切なのは、単に高いリターンを追い求めることではありません。
自分が受け入れられるリスクの範囲内で、長期的に運用を続けられる仕組みをつくること。
そのための基本となる考え方が、資産配分なのです。
コメント